COLUMN コラム
住宅完成保証とは?建築中の倒産に備える仕組みと、契約前に確認したい5つのこと
マイホームの打ち合わせは、間取りや設備の話が中心になります。一方で、「もし工事の途中で建築会社が倒産したら、どうなるのか」という話が出てくることは、あまり多くありません。
けれど、いま木造住宅を手がける会社の倒産は増えています。帝国データバンクの調査によると、木造建築工事業の倒産は2026年1〜7月で159件。前年同期の132件から20.5%増え、7カ月間の累計としては過去10年で最も多い水準です。資材や人件費の上昇、住宅ローン金利の上昇による需要の変化などが背景にあるとされています。
数千万円を預けて、完成まで1年近くかかる買い物。その期間のリスクに備えるための制度が「住宅完成保証」です。この記事では、制度の仕組みと2つのタイプの違い、そして契約前に必ず確認しておきたいポイントを整理します。
住宅完成保証とは
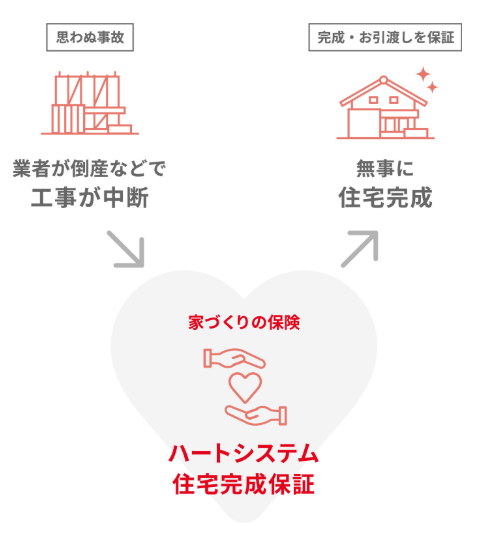
住宅完成保証とは、着工から引き渡しまでの間に建築会社が倒産して工事が中断した場合に、施主の負担を軽くするための制度です。保証機関が間に入り、支払い済みの資金や、工事を引き継ぐために必要な費用について、あらかじめ決められた範囲で手当てします。
注意しておきたいのは、この制度への加入が任意だということです。すべての建築会社が加入しているわけではありません。保証機関に登録するには財務内容の審査を通る必要があり、登録していない会社も存在します。つまり「完成保証に入っているかどうか」は、会社選びの判断材料のひとつになります。
完成保証がない状態で倒産が起きると、何が起きるのか
1. 支払い済みで、まだ工事されていない分のお金
注文住宅では、契約時・着工時・上棟時といったタイミングで代金を分けて支払うのが一般的です。このとき支払う金額は、その時点で実際に進んでいる工事の量(出来高)より先行していることが少なくありません。
倒産が起きると、この差額は倒産した会社に対する債権として扱われます。他の債権者と並んで配当を待つことになるため、全額が戻ってくるとは限らず、回収できる割合はごく一部にとどまることもあります。
2. 工事の中断と、引き継ぎの難しさ
工事は止まり、別の会社に引き継いでもらうことになります。ただし、他社が途中まで進めた工事を引き受けるのは簡単ではありません。すでに施工された部分の品質や責任の所在を切り分ける必要があるため、引き受け手が限られます。
中断が長引いて構造部分が雨にさらされれば、乾燥や補修の手間も加わります。結果として、当初の請負金額を超える費用が発生することがあります。
3. 住まいにかかる費用が重なる期間
家が完成しなければ入居できないため、いまのお住まいの家賃や住宅ローンは払い続けることになります。一方、建築資金をつなぎ融資や分割実行で借りている場合、実行済みの部分について利息の支払いが発生します。
負担のかたちは借入先や返済方式によって変わるため、一律に「二重ローンになる」とは言えません。ただ、完成が見えないまま支出だけが続く期間が生まれるのは共通しています。ご自身の借入条件については、金融機関に確認しておくと安心です。
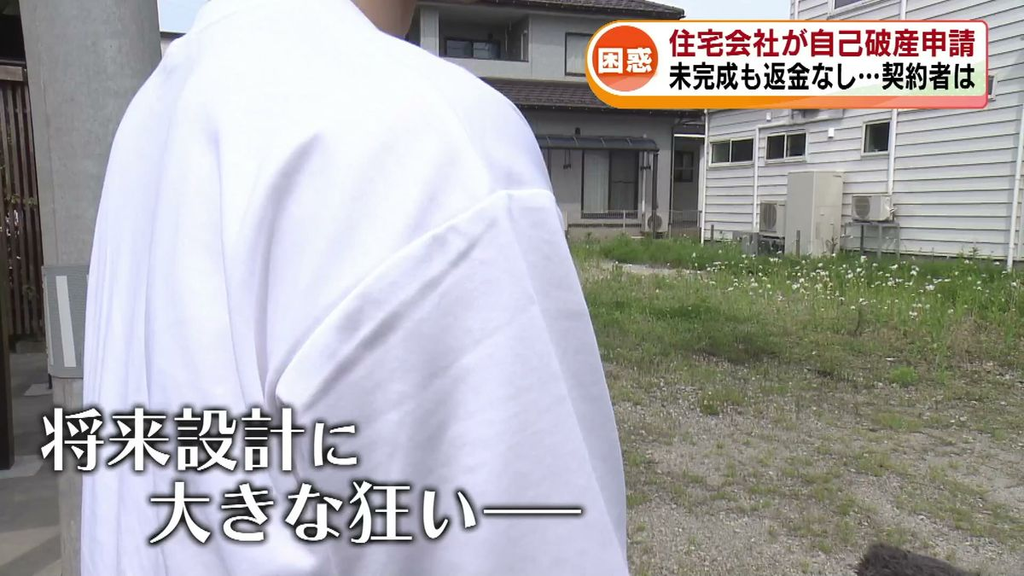
TeNY NEWS NNN (新潟県内ニュース)より
https://news.ntv.co.jp/n/teny/category/society/tef0f1d4b4194e4b27ad1bb3a9c139bebf
住宅完成保証には2つのタイプがある
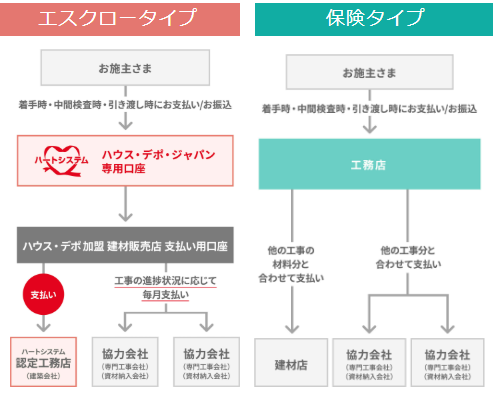
住宅完成保証は、仕組みによって大きく「保険タイプ」と「エスクロー(資金管理)タイプ」に分かれます。どちらが優れているかというより、守ろうとしている対象が違うと考えると理解しやすくなります。
【完成保証のしくみ】
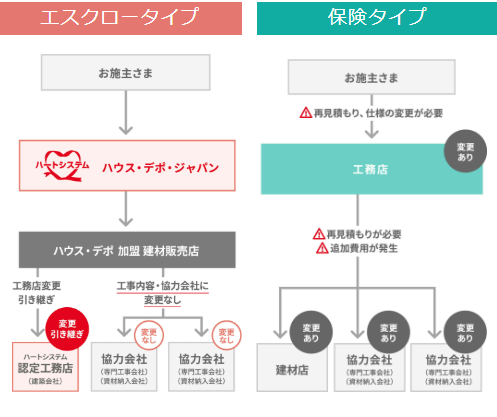
【事故処理の対応】
【引用元】住宅完成保証ならハートシステム https://heart-system.org/originality/
① 保険タイプ
建築資金は通常どおり建築会社に支払われます。倒産が起きた場合、保証会社があらかじめ決められた限度額の範囲内で、支払い済みの工事費や引き継ぎにかかる増加費用を補填します。
限度額は制度によって異なります。たとえば住宅保証機構の住宅完成保証制度では、Aタイプで請負金額の20%、Bタイプで増嵩工事費用20%に前払金損害1〜20%を加えた範囲とされ、事業者ごとの限度額は1億5千万円です。請負金額2,000万円でAタイプなら400万円が上限という計算になります。
つまり、限度額を超える部分は施主の負担になり得るということです。
② エスクロー(資金管理)タイプ
施主が支払う建築資金を、建築会社ではなく第三者機関がいったん預かります。そして工事の進み具合(出来高)に応じて、第三者機関から建築会社へ支払いが行われます。
この形であれば、まだ工事が行われていない分の資金は建築会社の手元に渡っていません。倒産が起きても、その資金は倒産した会社の財産に取り込まれにくく、引き継ぎ工事の原資として使いやすい状態で残ります。「支払ったのに工事されていない」という過払いが構造的に起きにくい仕組みです。
ただし、加入できる住宅の条件(構造・用途)や頭金の割合などが定められている点、また引き継ぎにともなう増加費用や工期の遅れまでがなくなるわけではない点は、あわせて理解しておく必要があります。
| 保険タイプ | エスクロー(資金管理)タイプ | |
|---|---|---|
| 主に守る対象 | 工事を完成させるために必要な費用 | 施主が支払った建築資金そのもの |
| お金の流れ | 施主 → 建築会社(直接) | 施主 → 第三者機関 →(出来高に応じて)→ 建築会社 |
| 倒産したとき | 限度額の範囲内で保証金が支払われる | 未施工分の資金が第三者機関に残っている |
| 金額の目安 | 請負金額の20%程度〜(制度により異なる) | 預かっている資金の範囲 |
| 注意したい点 | 限度額を超えた費用は自己負担になり得る | 対象住宅・頭金などの加入条件がある |
なお、どちらのタイプでも、完成後に見つかった欠陥(瑕疵)の補修や、地震・台風などの天災による損害は原則として対象外です。これらは別の制度で備えることになります。
混同しやすい「10年保証」との違い
住宅の保証というと「10年保証」を思い浮かべる方が多いかもしれません。これは住宅完成保証とは別の制度です。違いは、守る時期にあります。
| 住宅完成保証 | 瑕疵保険(いわゆる10年保証) | |
|---|---|---|
| 守る時期 | 着工から引き渡しまで | 引き渡しから10年間 |
| 守る内容 | 工事中の倒産による、資金と工事継続の問題 | 構造耐力上主要な部分・雨水の浸入を防止する部分の瑕疵の補修 |
| 加入 | 任意 | 新築住宅では事業者に保険加入または供託が義務づけ |
| 事業者が倒産したら | 完成保証の保証機関が対応 | 施主が保険法人へ直接、保険金を請求できる |
10年保証(住宅瑕疵担保履行法にもとづく保険や供託)は、法律で事業者に義務づけられているため、新築住宅であればどの会社でも手当てされています。一方、住宅完成保証は任意です。この2つは代わりになるものではなく、時期の違う別々の備えだとお考えください。
契約前に確認したい5つのこと
どの会社で建てるかを検討している段階で、以下の5点を聞いてみてください。いずれも、答える側が誠実であれば書面ですぐに示せる内容です。
- 住宅完成保証に加入しているか。加入している場合、どの機関の、どのタイプか
「加入しています」だけでなく、機関名とタイプ(保険型か資金管理型か)まで確認します。 - 保証の限度額と、対象外になる場合(免責)
いくらまで、何が対象外なのか。口頭ではなく、保証書や約款の該当箇所を見せてもらうのが確実です。 - 保証料は誰が負担し、見積書のどこに入っているか
完成保証の保証料は施主負担が一般的です。見積書のどの項目に含まれているかを確認しておきます。 - 支払い条件(着手金・中間金の割合)が工事の出来高と見合っているか
支払いが工事の進み具合より大きく先行する条件になっていないか、という視点です。 - 引き渡し後の10年保証は、保険か供託か
どちらの方法で義務を果たしているか。保険であれば保険法人名まで確認できます。
これらを尋ねたときに、明確な答えが返ってこなかったり、書面を見せることに消極的だったりする場合は、その理由を聞いてみてください。制度に加入している会社であれば、説明は難しくないはずです。
アラカワホームデザインの場合
私たちは、住宅完成保証として資金管理型の「ハートシステム」(株式会社ハウス・デポ・ジャパン)を利用しています。
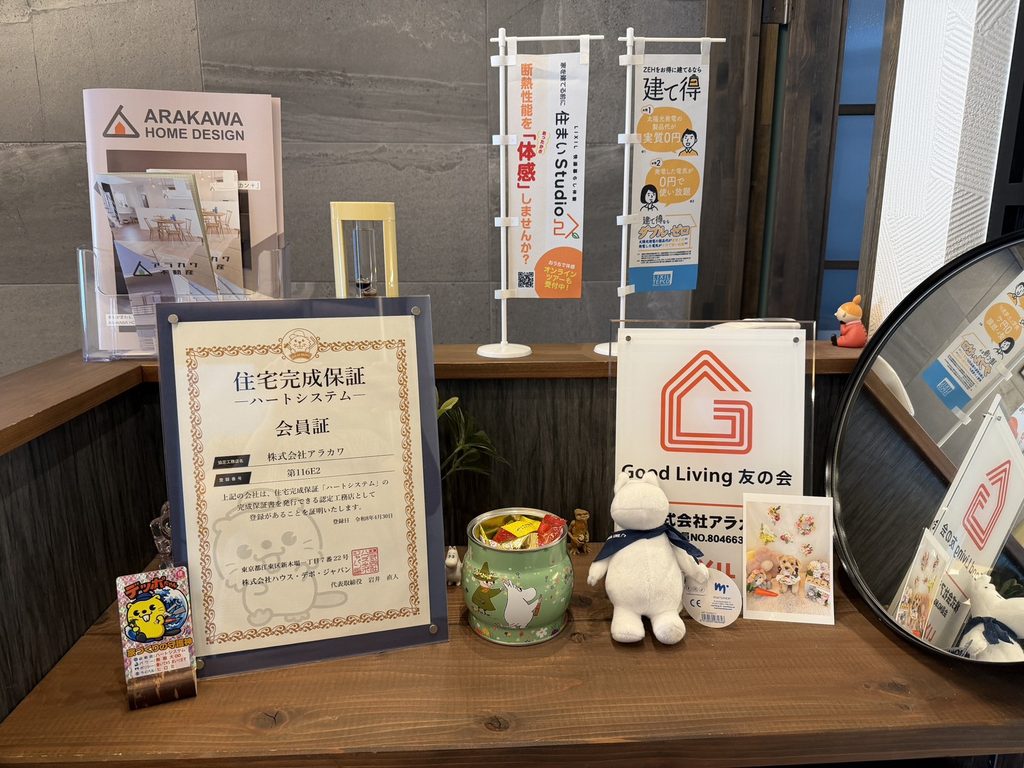
この仕組みでは、お客様の建築資金をお預かりするのは弊社ではなく、ハウス・デポ・ジャパンです。工事の進捗に応じて、同社から弊社および協力会社へ支払いが行われます。そのため、お支払いいただいた資金のうち、まだ工事が行われていない分が弊社の資金繰りに使われることはありません。
あわせて、条件と範囲についても正直にお伝えしておきます。
- 対象となるのは、個人のお客様が発注される木造の一戸建て住宅です
- 頭金の割合など、加入にあたっての条件が定められています
- 保証されるのは住宅の完成と引き渡しについてであり、瑕疵の補修や天災による損害は対象外です(これらは瑕疵保険や火災保険で備えます)
- 保証料が必要です。金額は請負代金の規模によって異なります
また、このシステムを利用できるのは財務審査を通過した会社に限られます。加入していること自体が、経営状態について一定の説明になると考えています。ご希望があれば、登録内容を示す書面もご覧いただけます。
よくあるご質問
Q. 保証料は誰が払うのですか?
住宅完成保証の保証料は、発注者(施主)が負担するのが一般的です。弊社の場合、お見積書のなかでご確認いただけるようにしています。金額は請負代金の規模によって変わります。
Q. 大きな会社なら倒産の心配はないのでは?
会社の規模と倒産のしやすさは、必ずしも一致しません。実際、負債10億円を超える規模の倒産も起きています。規模ではなく、資金の流れがどう設計されているかを確認するほうが確実です。
Q. 完成保証に入っていれば、必ず家は完成しますか?
完成までの道筋はつけやすくなりますが、「何事もなく完成する」という意味ではありません。引き継ぐ会社を探す時間や、工期の遅れが生じることはあります。完成保証は、そうした場合の金銭的な負担と手続きの負荷を抑えるための制度だとお考えください。
Q. すでに契約した後からでも加入できますか?
多くの制度では、契約前または着工前の手続きが前提になっています。契約後の加入は難しいことが多いため、検討段階のうちにご確認ください。
Q. 火災保険や地震保険とは違うものですか?
別のものです。火災保険・地震保険は建物が受けた損害に備えるもの、住宅完成保証は工事中に建築会社が倒産した場合に備えるものです。対象としている出来事が異なります。
まとめ
家づくりでは、デザインや性能に関心が向きがちです。ただ、その前提として「工事が最後まで進む」という条件が必要になります。住宅完成保証は、その条件が崩れたときのための備えです。
大切なのは、加入の有無だけでなく、どのタイプで、どこまでが対象なのかを契約前に把握しておくことです。この記事の5つのチェックリストは、どの会社に対しても使える質問としてまとめました。ぜひご活用ください。
弊社の保証の仕組みについて詳しく知りたい方、他社との比較で迷われている方は、お気軽にご相談ください。書面をお見せしながらご説明します。
参考:帝国データバンク「木造建築工事業の倒産動向(2026年1-7月)」/住宅保証機構株式会社「住宅完成保証制度」/住宅瑕疵担保責任保険協会「住宅瑕疵担保履行法」/株式会社ハウス・デポ・ジャパン「ハートシステム」

監修者
荒川孝行(株式会社アラカワ 代表取締役)
- 保有資格: 二級建築士/宅地建物取引士/ファイナンシャルプランナー
- 経歴: 元大工。注文住宅・リフォーム・不動産を一貫して手がける地域工務店代表
- 得意分野: 土地探し・住宅ローン・資金計画・間取り設計の横断相談